既存の経営常識を疑え!日本株の隠れた価値要因
販管費や人件費、研究開発費は、会計上はコストとして扱われます。ところが、それらの支出が多い企業ほど、その後の投資成績が高いという傾向があるとしたら?
野村アセットマネジメント株式会社の山田徹先生とロードアイランド大学の後藤晋吾先生は、論文「日本株ファクターモデルに足りないもの—データマイニング法を用いた探訪—」で、株価の上がり下がりを説明する従来の投資方程式が何を取りこぼしているのかを、日本株を対象に徹底検証しました。そこで浮かび上がったのが、単なる支出と見なされがちなコストだったのです。
約2,000のシグナルから掘り起こした隠れた規則性
財務諸表に記された売上高、利益、現金、人件費といった項目は、健康診断書における身長や体重、血圧などの測定値に例えることができます。単独の数値だけで真の健康状態を把握するのは困難ですが、体重を身長で割って体格指数を出すように、ある項目を企業の規模で割ってはじめて他社と比べられる兆候、つまりシグナルになります。
この研究では、1990年11月から2018年12月までの日本株式市場(主に東証一部上場企業)を対象に、財務データベースにある225の財務項目それぞれを、総資産・自己資本・売上高・時価総額という4つの物差しで割るなどして、約2,000種類の財務シグナルを算出しました。この指標が効きそうだという人間の主観を排除し、大量のデータからコンピュータで有用な規則性を抽出する方法で、データマイニング法といいます。さらに、偶然による見せかけの規則性をつかまされないよう、シグナル同士の複雑な相関関係を維持したままデータを重複を許して1万回ランダムに再抽出(リサンプリング)して 検証するブートストラップ法で、厳密な確認を行っています。
新しい予測式でも説明しきれないもの
山田先生と後藤先生は、膨大な数のシグナルを用いて、標準的な投資方程式が株価の動きをどこまで説明できるかを比較しました。その結果、収益性や投資の少なさを織り込んだ新しい投資方程式のほうが説明力は高いものの、それでもなお説明しきれない値動きのクセが残ることが確認されました。偶然の可能性を厳格に考慮しても、説明のつかない上乗せ分をもたらす財務指標が複数存在したのです。
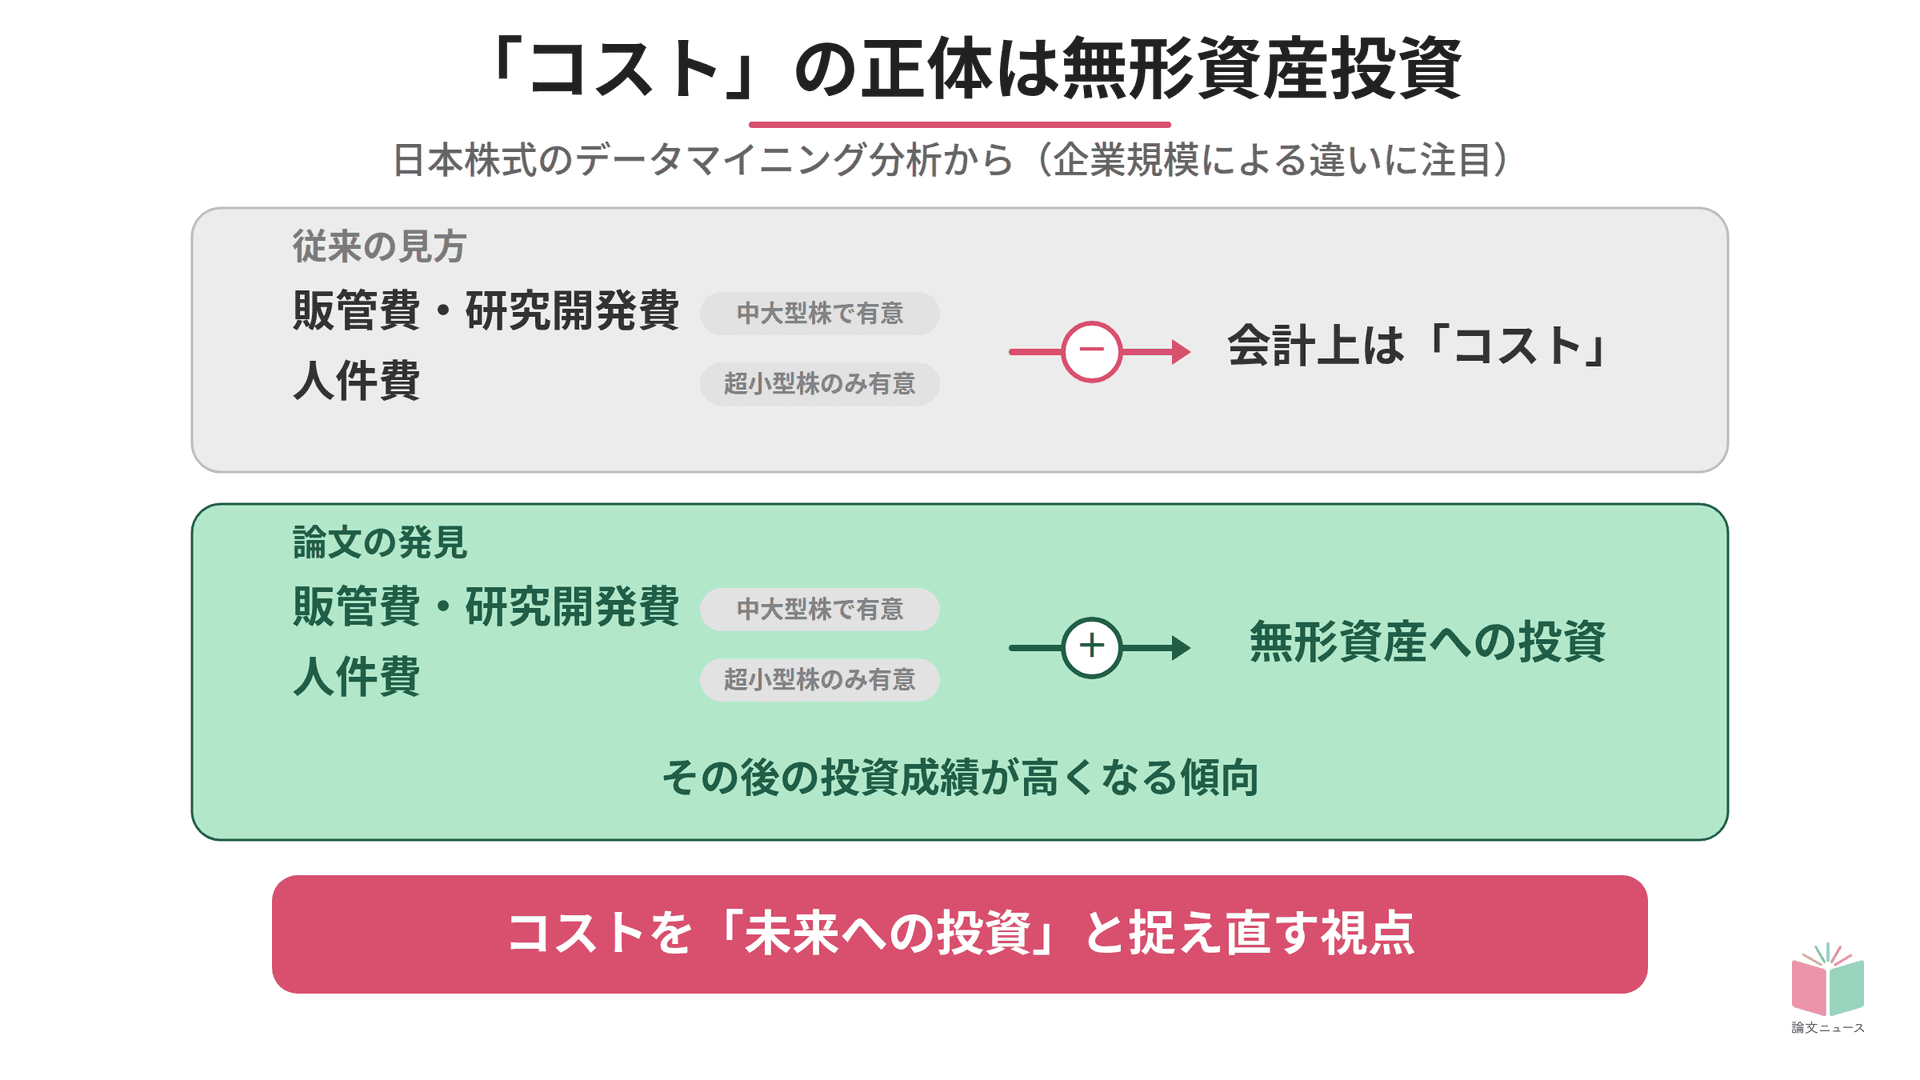
その上乗せ分が特に大きかったのは、販管費や研究開発費といった支出の比率が高い企業でした。また、機関投資家が取引しにくい超小型株においては、人件費や広告宣伝費の比率が高い企業でも同様の効果が確認されました。これらは会計上はコストですが、人材やブランド、ノウハウという無形資産への投資と読み替えることができます。加えて、手元の現金・預金が厚い企業、借入が少なく自己資本が厚い企業、配当や自社株買いに積極的な企業も高い成績を示しており、こちらは株主価値の最大化を目指す経営者の意思決定が反映されたものと解釈されています。
会社の価値を説明する要素
従来の投資方程式で説明できない高パフォーマンス企業には共通の特徴があり、市場が決算書のどこを見ているのかを逆算するヒントになります。
販管費や人件費は未来への投資
販管費、研究開発費、人件費は短期的には利益を削りますが、市場はこれらを未来の無形資産への投資と評価している可能性があります。これらが多い企業ほどその後の成績が良いという事実は、成長投資の予算を提案する際の論理的な盾になります。
ただし、その理由は結論づけられていません。投資家が無形資産を過小評価しているという見方と、高リスクゆえに高いリターンが求められているという見方があり、今後の課題とされています。
手元現金の合理性と説明責任
非効率と批判されがちな余剰資金ですが、本研究では現金・預金比率の高い企業ほど成績が良く、特に資金調達が困難だった不良債権問題期にその合理性がうかがえました。一方で、単なる貯め込みが株主価値最大化と整合するかは意見が分かれ、何に備えた資金なのかを語る文脈が問われます。
コストとみなすか、投資とみなすか、決算書の数字の裏にある経営判断まで語れるかどうかが、社内外の説得力を左右します。
記事原案 本多佳子