予測不能な相場を乗り切る最強の債券運用戦略とは?
先行き不透明な金融市場で、どう安定して資産を増やすべきでしょうか。アセットマネジメントOne株式会社の島井祥行先生と筑波大学の牧本直樹先生は、論文「非線形確率金利モデルを用いた債券ポートフォリオ最適化」で、機関投資家の運用の中核である債券投資を分析。金利を過去の値動きの延長で読むのではなく、金利を動かす要素に分解し、変動の激しさの揺らぎまで織り込んで予測する方法が、どの相場局面でも安定して強いという結論を導き出しました。
4種の予測方法 × 2通りの資金配分の考え方
投資で得られる利益の予測方法4種類と、資金配分に関する考え方の2つの方針を組み合わせた運用戦略を、日本の利付国債データで2006年~2018年から検証しました。
4つの利益の予測方法
(1) 過去の値動きの関係から予測する(ベクトル自己回帰モデル、以後、VAR) 満期の異なる債券の値動きが過去にどう影響し合ったかから今後を読む方法。
(2) リスクの大きさの変化を加えて予測する(以後、VAR+DCC-GARCH) 平穏な時期と荒れ相場でリスクや債券同士の連動が変わることを(1)に加えた方法です。
(3) 金利を3つの要素に分解して予測する(以後、2+) 今の超短期金利、長短金利差(金利グラフの傾き)、長期金利の水準(グラフの高さ)から将来の債券価格を予測します。
(4) 金利の変動の激しさまで考慮して予測する(以後、LSCV) (3)の3要素に、「金利の変動の激しさ」自体が刻々と変わることを4つ目として加え、グラフの曲がり具合まで捉えます。
資金配分を決める2通りの考え方
損失や変動を抑えることだけに着目する「リスク抑制型(守り)」と、リスクと利益のバランスで配分する「リターン追求型(攻守バランス)」です。
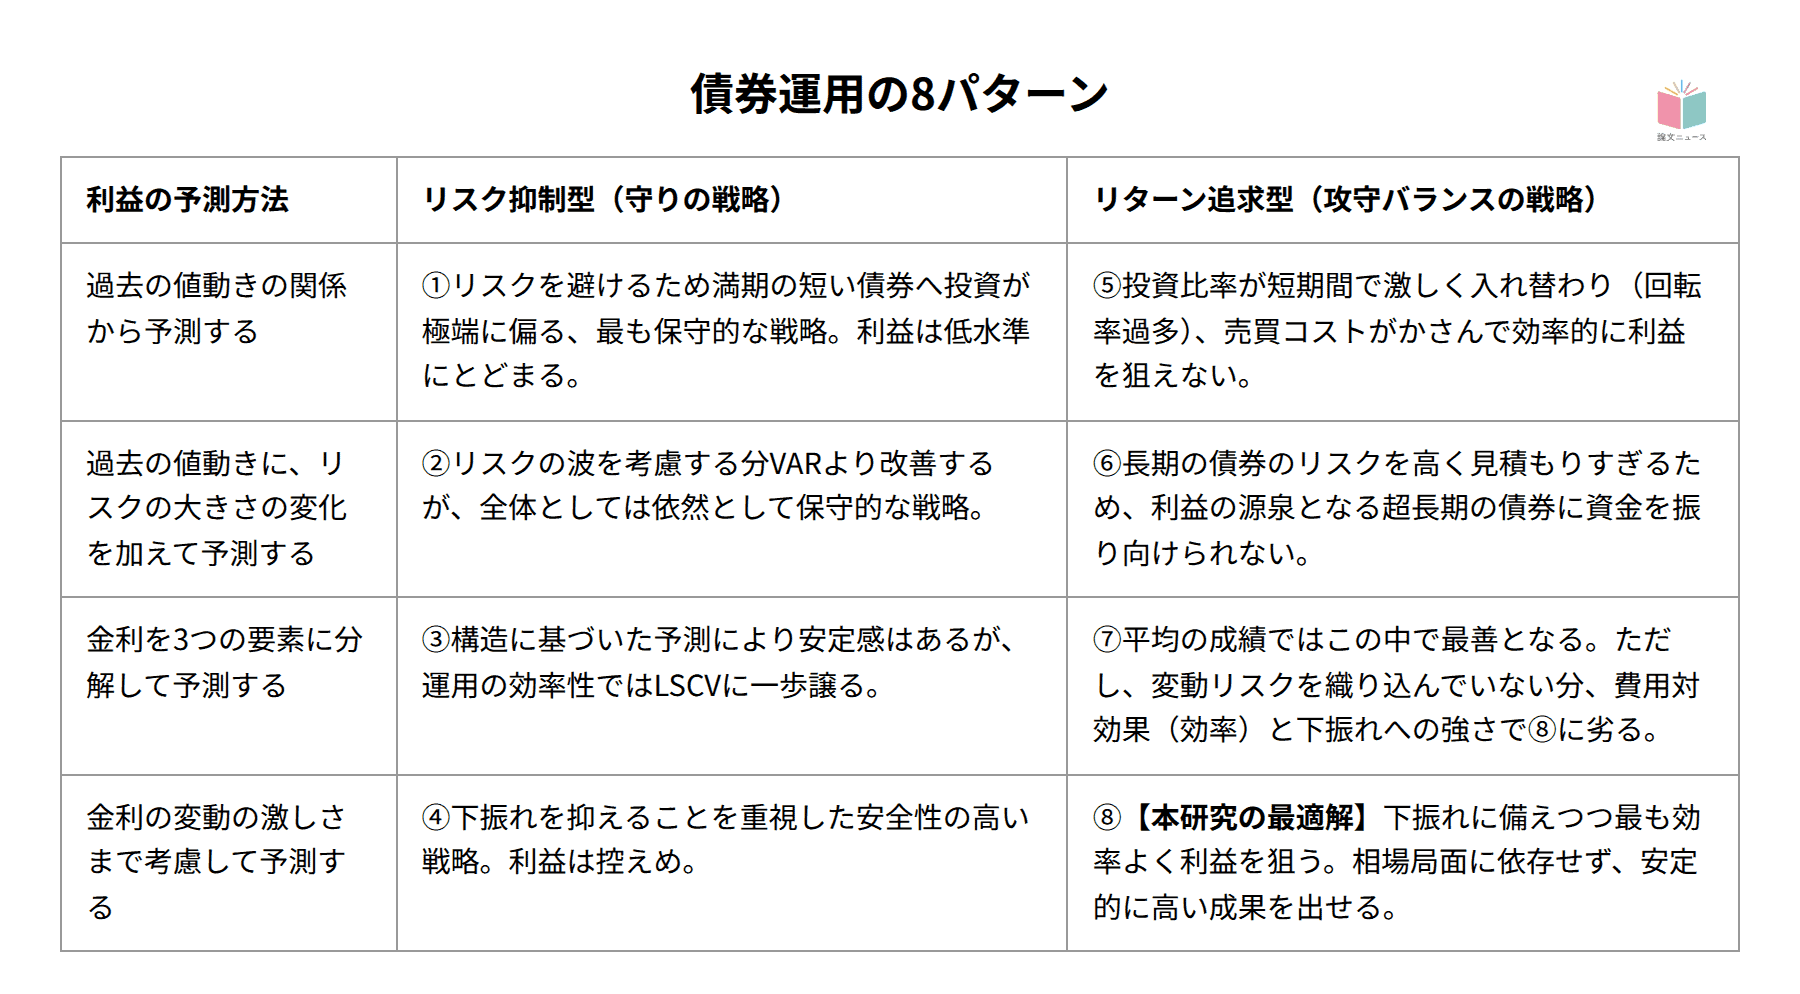
表:利益の予測方法と資金配分を決める考え方
| 利益の予測方法 | リスク抑制型(守りの戦略)4種類最小分散:価格変動のバラつきを最小化リスクパリティ:各資産のリスク貢献度を均等にCVaR最小化:大損時の平均損失を最小化CVaRパリティ:各資産の大損リスクへの寄与を均等に | リターン追求型(攻守バランスの戦略)2種類シャープレシオ最大化:リスク当たりの利益効率を最大化期待効用最大化:投資家のリスク許容度に応じ満足度を最大化 |
| 過去の値動きの関係から予測する(VAR) | リスクを避けるため満期の短い債券へ投資が極端に偏る、最も保守的な戦略。利益は低水準にとどまる。 | 投資比率が短期間で激しく入れ替わり(回転率過多)、売買コストがかさんで効率的に利益を狙えない。 |
| リスクの大きさの変化を加えて予測する(VAR+DCC-GARCH) | リスクの波を考慮する分VARより改善するが、全体としては依然として保守的な戦略。 | VARより改善するものの、長期の債券のリスクを高く見積もりすぎるため、利益の源泉となる超長期の債券に資金を振り向けられず、確率金利モデルに劣後する。 |
| 金利を3つの要素に分解して予測する(2+) | 構造に基づいた予測により安定感はあるが、運用の効率性ではLSCVに一歩譲る。 | 平均の成績ではLSCVをわずかに上回る強力な戦略。ただし非線形の変動リスクを織り込んでいない分、費用対効果(効率)と下振れへの強さではLSCVにやや劣る。 |
| 金利の変動の激しさまで考慮して予測する(LSCV) | 下振れを抑えることを重視した安全性の高い戦略。利益は控えめ。 | 【本研究の最適解】 下振れに備えつつ最も効率よく利益を狙う。相場局面に依存せず、安定的に高い成果を出した組み合わせ。 |
最も安定していたのはLSCVとリターン追求型の組み合わせ
リターン追求型は2種類。ひとつは、取ったリスクに対しどれだけ利益を得たかという燃費のよさ(シャープレシオ)が最大になるよう配分する方法。LSCVと組めば年平均3.4%増えるということになります。もうひとつの期待効用最大化は、リスク許容度を数値で入力して配分を決めます。LSCVは入力値を変えても年平均3.2%前後とほぼ動きませんが、VARでは慎重に設定すると1.0%まで落ち込み、入力次第で結果が変わりました。
債券は金利が上がると価格が下がるため、金利上昇は運用に最も苦しい局面。金利が上昇した2009年は、満期をはしご状に並べるラダーや、期間の短い債券と長い債券という両極端な2つの満期の債券のみを均等に保有するバーベルなど伝統的手法が年平均0.1%とほぼ横ばい、バーベルは−2.0%と元本割れで苦戦するなか、確率金利モデルは2.1%を確保しました。
ただしLSCV+リターン追求型も万能ではありません。金利が下がって長短の金利差が縮まる局面では、売買コストのかからないバーベルが上回り、著者らは局面ごとに有効な戦略を運用戦略マップに整理しています。またこの戦略は株式が下がる場面で逆に持ちこたえやすく(株式との相関はマイナス0.2前後)、分散効果も見込めます。
不確実な時代の意思決定を支えるアプローチ
本研究は債券投資という高度な金融工学の領域を扱っていますが、ここで示されたアプローチは、わたしたちの資産運用にも重要なヒントを与えてくれます。
- 大事なのは当てることより大きく負けないこと
リターンの平均値だけでなく、最大損失の発生しやすさも重要です。単に値上がりを期待して商品を選ぶのではなく、下落局面でどれだけ持ちこたえられるかを優先的に検討すべきです。 - 1つの必勝法を探すより、分散して続けられる形を作る
相場局面によって有効な戦略は変わるため、相場を毎回当てにいくより、積立・分散・定期見直しのように、環境が変わっても続けやすい運用のほうが現実的。 - 短期の見た目より、長く続けたときの安定感を重視する
単純なモデルよりも、相場のゆがみや変動の大きさを織り込む手法のほうが安定的に良い成績を出していることから、短期で急騰しそうなものを追うより、長期でぶれにくい資産配分を持つほうが、結果として続けやすくなる。
高度な金融工学の論文からも学べることは、資産運用は一番儲かる方法を探すゲームではなく、外れても致命傷にならない形で、長く続けられる仕組みを作ることが本質だという点です。つまり、予想のうまさより、分散と下振れ耐性を重視した設計のほうが、実生活に合った資産運用につながります。
記事原案 M.Sumida