法人税率の引き下げが企業収益に与える意外な影響
法人税率の引き下げは企業に節税メリットをもたらす一方で、意外な形で企業収益を押し下げている可能性があります。本記事では、法人税率の変更が企業の伏在税負担に与える影響を検証した研究を紹介します。
延べ約2.5万件の企業データを対象とした実証分析のアプローチ
神戸大学の安間陽加先生による論文「税率変更が企業の伏在税負担に与える影響」は、日本における段階的な法人税率の引き下げが、企業レベルの伏在税負担にどのような影響を与えたかを実証的に解明した論文です。
伏在税とは、課税優遇措置や低税率による税ベネフィットが優遇対象資産の価格に上乗せされることで、結果として税引前の投資収益率が低下する現象を指します。
たとえば、顧客に同じだけの価値を提供する商材AとBがあり、どちらも定価100円で売られていたとします。そして、Aは購入に10%の税率がかかり、Bは購入に5%の税率が適用されているとします。Aは、普通に売れば110円です。このとき、Bは…105円で売ることもできますが、多くの企業はそうしません。Aと同様に110円で売って、5円ぶん利益を稼ぐことができるからです。
これが、伏在税です。税率を安くしても、価格は安くはならない。優遇がある分だけ、皆がその商材を欲するので、提供者はむしろ価格を維持するか、あるいは上げようとする。税率が安くなった分は単に提供者の懐に入る結果になり、軽減税率の恩恵は事業者として、そして経済システム全体として受けられないのではないか、と考えられるのです。
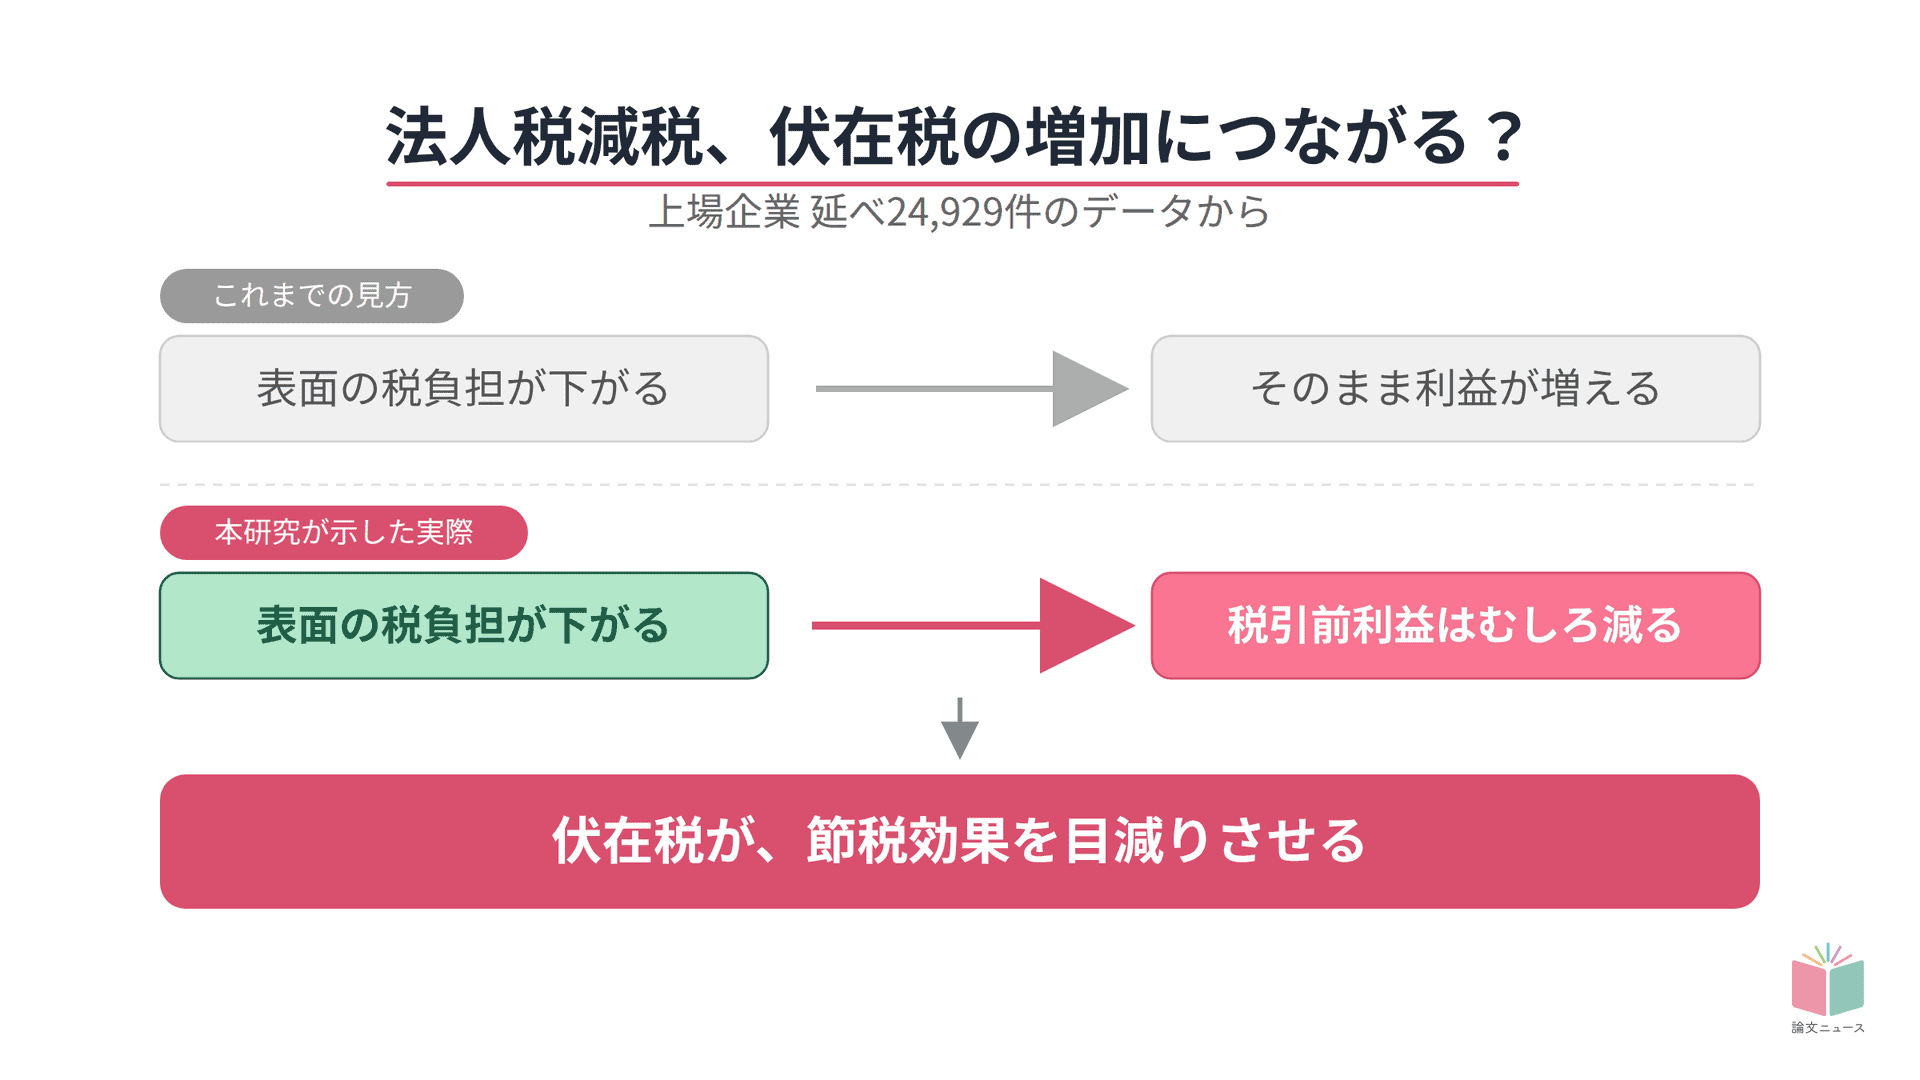
本研究では、法人税を対象にこの現象を検証しました。法人税が安くなっても、その効果は経済全体としてみれば伏在税で吸収され、税引き前の利益を単に悪化させるだけになるはずだ、と。
2009年から2023年までの期間における日本の金融等を除く上場企業(単体財務諸表ベース、延べ24,929企業・年(データ数))を分析対象として設定しました。調査方法として、税・利払前利益の変化分(ΔEBIT)を被説明変数とし、当期実効税率の変化分(ΔETR)や法定税率引き下げダミー変数(STR_DEC)、さらに企業規模やレバレッジなどの各種財務指標をコントロール変数とした回帰モデルによる実証分析を行いました。
顕在税引き下げによる伏在税の増加が明らかに
分析の結果、第一に、企業の顕在的な税負担(実効税率)が低下すると税引前利益が減少することが確認されました。これは伏在税の理論通りの結果です。企業は、表面上の税負担が減って節税メリットを得ているように見えても、市場を通じた価格上昇などの形で伏在税を受け入れており、純粋な節税メリットをそのまま享受できているわけではないという実態が実証されました。
第二に、法人税率が実際に引き下げられたタイミングでは、一般の伏在税メカニズムとは反対に企業レベルの税引前利益が増加することが明らかになりました。これは、法人税率の引き下げが事前予測される中で、企業が高税率期から低税率期へ所得を移転させたり、高税率期の投資を減少させたりする利益調整行動をとった結果として解釈できます。
表面上の節税を超えて企業価値を高める経営視点
本論文の学術的発見を実務に応用して考えると、単に「目先の税負担をどれだけ減らせるか」という視点だけで投資判断や税務計画を行うことは、市場の価格変動などを通じて、結果的に企業価値を損なうリスクをはらんでいると言えます。
論文が明らかにした「隠れた税負担(伏在税)」の存在を踏まえると、企業の経営企画や財務戦略、設備投資計画の現場において、次のような総合的な視点を持つことが重要なロードマップとなります
1. 表面的な節税効果にとらわれない総合的な収益性評価
税負担の軽減だけに注目して投資判断を行うと、市場競争や投資対象の価格上昇により伏在税が発生し、税引前収益率が低下して最終的な企業価値を損なうリスクがあります。事業投資やM&A、新規プロジェクトを検討する際は、節税効果だけでなく伏在税による収益率低下のリスクを織り込んだ評価が求められます。
2. 税制改正に振り回されない中長期的な事業計画の策定
税率変更に伴う一時的な所得移転や投資タイミング調整は、短期的には税コストを削減できても、長期的な生産性や成長機会を損なう可能性があります。制度変更に過度に対応するのではなく、本業の収益力向上に直結する投資計画を中長期的な視点で継続することが重要です。
本研究が示すように、税制と企業行動の相互作用を深く理解することは、不確実な環境下で合理的な意思決定を行い、真の企業価値向上を達成するために欠かせません。
(背番号22)