ビジネスモデルを別市場に横展開するか、同じ市場に別のビジネスモデルを持ち込むべきか
得意なビジネスモデルを別の市場へ持ち込むのと、よく知る顧客に別のビジネスモデルを足すのとでは、どちらのほうが正解だと思いますか?
早稲田大学の井上達彦先生と近藤祐大先生の論文「ビジネスモデル・ポートフォリオの実証研究」では、情報通信業の上場スタートアップ192社のデータからこの問いに挑みました。導かれた答えは、投資家の評価が高いのは前者、実際に総資産利益率(ROA)を向上させる傾向があるのは後者。評価と実績は、必ずしも同じ方向を向いていなかったのです。
企業価値と業績に効く事業の組み合わせ方は?
企業が同時に運営する複数のビジネスモデル(BM)の組み合わせを「ビジネスモデル・ポートフォリオ(BMP)」と定義します。
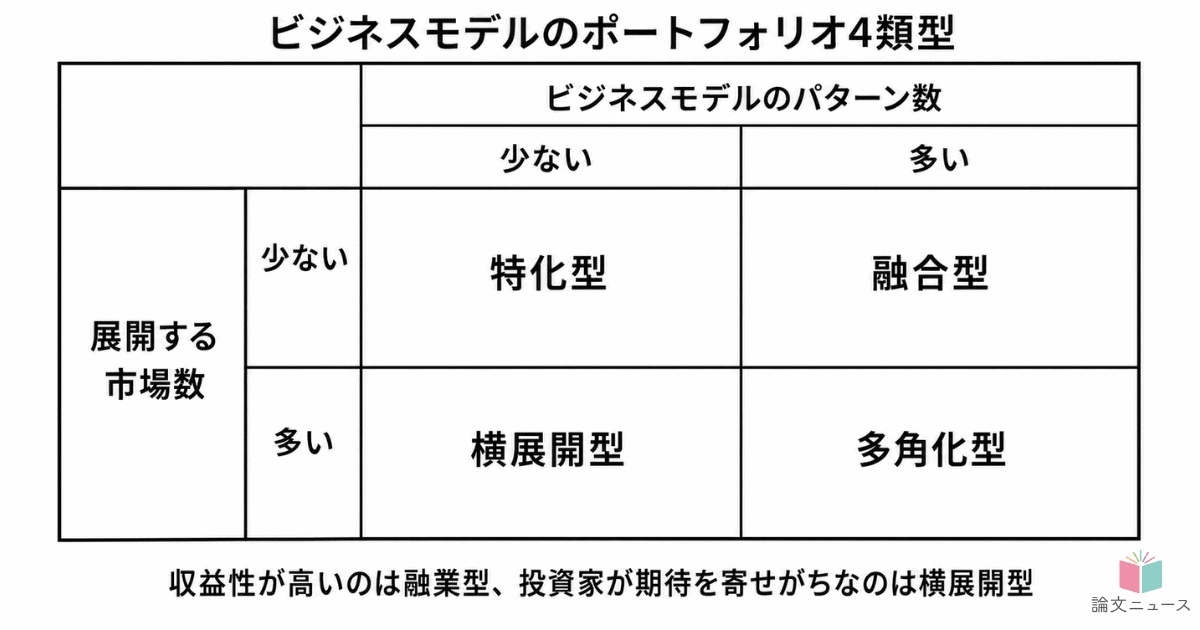
BMPは、①採用するBMのパターン数、②展開する市場数の2軸で4つに分類されます。(表1)
- 特化型:資源の集中投下で一点突破を狙う
- 融業型:既存顧客への深化で着実に稼ぐ
- 横展開型:成功の方程式を多市場で複製する
- 多角化型:広範な布陣でリスク分散を優先する
さらに、井上先生たちは、価値がどのように生み出されるか、そして価値獲得の方法に着目してBMを9種類に分類し、整理しました。(表2)
表1 BMPの4類型
| BMパターン数 | |||
| 少ない | 多い | ||
| 展開する市場数 | 少ない | 特化型:経営資源を集中できるため初期のスタートアップが急成長する定石だが収益源が一つのため市場環境の急変や価格競争が経営リスクに直結する。 | 融業型:顧客関係があるため不確実性が低く資本効率を高める。しかし提供価値の拡大が強引になれば効率が落ち、成長も既存市場の枠に制約される。 |
| 多い | 横展開型:必勝パターンの複製により現在の顧客基盤に縛られない非連続な成長を描けるため投資家から企業価値を高く評価される。しかし未知の市場での初期コストで一時的に資本効率(ROA)が高まりにくくなる 。 | 多角化型:収益源の分散で経営は安定するが、リソース分散により事業が中途半端になる恐れがあり、市場からは非効率とみなされ評価が低迷しがち。 | |
表2:価値の源泉と獲得の方法 に着目したBM9分類
| 価値創造の源泉(価値がどのように生み出されるか) | ||||
| 単体の力(製品・サービスの機能や魅力に依存する) | 引き合わせの力(本来結び付きにくい需要と供給 を引き合わせる) | 組み合わせの力(製品やサービスの間に生まれる補完性を意図的に創出・活用する) | ||
| 価値獲得の方法(売上の流れをどう作るのか、取引構造) | 価値連鎖型(受益者との直接的な関係によって回収) | 製造販売モデル | 流通小売モデル | 合算モデル |
| リカーリング型(時間をかけて回収) | 継続モデル | フリーミアムモデル | 設置ベースモデル | |
| 三者間市場型(第三者の介在によって価値獲得を成立) | 広告モデル | マッチングモデル | 補完財プラットフォームモデル | |
192社・1653企業年のパネルデータで検証
調査対象は、2003年から2019年にマザーズ・JASDAQ(現・東証グロース)へ上場した情報通信業の企業で、対象となった192社について、それぞれの企業が上場していた複数年分のデータを1年ごとに区切って集めた、合計1,653件(年分)のパネルデータを用いて分析されました。
これらのパネルデータをもとに、BMP分類や市場の数を原因としたときの結果としての企業価値や業績との因果関係を統計的に分析しました。
企業価値は、時価総額と有利子負債の合計を総資産で割ったもので、この数値が1より大きい場合は、市場から本来の価値以上に評価されていることを示しています。業績は、総資産利益率(ROA)を使用しています。
BMパターン数の特定は、BMの9分類と照合し、その組み合わせ数をカウントしました。市場数は各企業の有価証券報告書に記載されている報告セグメント数が使用されています。また、企業規模、社齢、IPO年、業界、年次なども変数として加えています。これらの数値を使用して、統計的な分析が行われました。
起業家と投資家の認識のギャップ
分析の結果、非常に興味深い事実が明らかになりました。
第一に、横展開型が企業価値を高めるということです。実績のある得意な自社の仕組み(BM)を異なる市場に使い回すことで、効率的な成長が期待でき、株式市場の投資家から極めて高い評価を受けるのです。第二に、融業型は業績を向上させる傾向が示されました。熟知した特定の顧客基盤に対して、多様な製品・サービスを複数のBMで一緒に売ることで、顧客の囲い込みや需要の補完性を高め、足元の収益性を着実に高めます。一方、上場後の成長ステージにおいて、全方位に広げる多角化型や、一点集中の特化型は必ずしも高い成果に結びつきませんでした。
つまり、投資家の評価を集めるBMPと、実際に稼ぐBMPが一致していない。両先生はこのズレを、投資先の一つとして爆発的成長を求める投資家と、唯一無二の自社を潰さぬよう着実な回収を選ぶ起業家の、時間軸の違いとして読み解いています。
「稼ぐ型」と「期待される型」を意識的に使い分ける
企業が限られたリソースで複数の事業を展開する際は、自社の収益基盤を強固にしたいのか、あるいは市場や投資家からの期待値を高めたいのかによって、選択するBMPを戦略的に切り替えることが求められます。すでに強固な顧客基盤を築いているのであれば、融業型が有効です。同じ顧客層に対して、既存の製品・サービスとは異なるビジネスモデル(例えば継続モデルやマッチングモデルなど)を組み合わせることで、総資産利益率(ROA)を向上させる傾向をもたらします 。一方で、独自の強力な取引メカニズムを強みとしているならば、横展開型が適しています。ターゲットとする顧客や参入する業界を変更してそのビジネスモデルを水平展開すれば、スケールメリットを活かした急成長のシナリオを投資家へ提示することが可能になります。
この研究の手法そのものからも学べます。BMPを4パターン、BMを9類型に分けて変数として扱うアプローチは、業界特性に合わせた場当たり的な変数化とは違い、多くの業界で使える汎用的な測定・分類の枠組みです。自社の事業構成を棚卸しする物差しとして、そのまま借りることができます。
本研究は探索的な実証であり、結果の一般化には慎重さが要ります。それでも事業をどう束ねるかを語る共通言語としては、十分に実用的だといえます。