優待新設の引き金は”隣の同業他社”だった
株主の郵便受けに届くお米券や自社製品の詰め合わせ。日本ではおなじみの株主優待ですが、海外で実施する企業はごくわずかです。日本では上場企業の約3分の1が株主優待を実施しているとされます。米国をはじめ海外ではほとんど見られないこの広がりは、どこから来るのでしょうか。
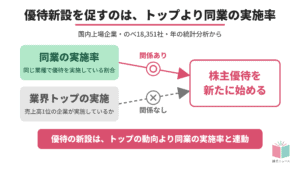
立命館大学の酒井絢美先生は、論文「株主優待における 「横並び行動」に関する実証分析」で、この謎を「横並び行動」という切り口から読み解きました。横並び行動とは、他社と似た行動をとろうとする日本企業の行動特性のことです。2014年から2022年の国内上場企業(金融業などを除く)について、のべ18,351社・年の観測値を集め、それまで優待を実施したことのない企業が新たに優待を始めるかどうかを、統計モデルで分析したものです。
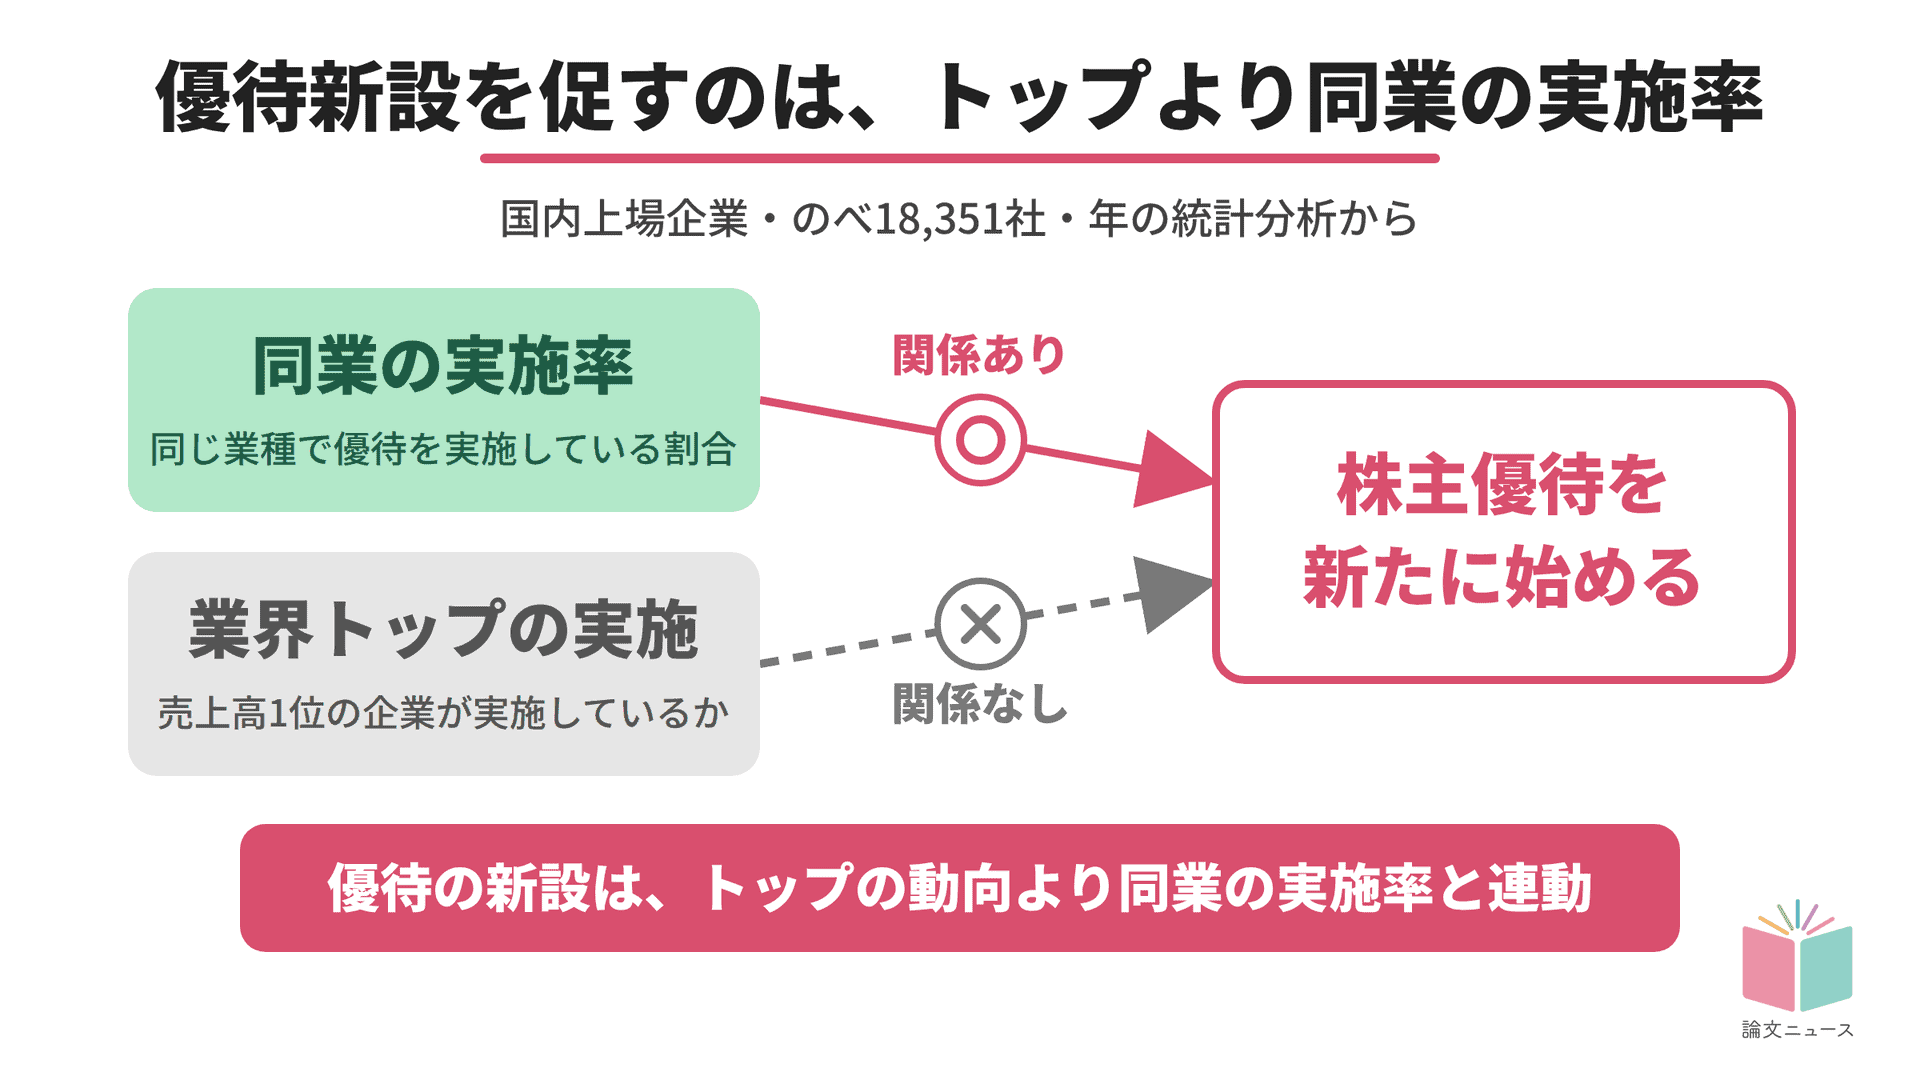
検証した「横並び」は2種類あります。一つは、同じ業種の他社が広く実施しているほど自社も始めるという「ライバル模倣」型。もう一つは、豊富な情報を持つとされる業界トップ企業(売上高1位)の実施に追随する「トップ追随」型で、こちらは情報を多く持つ者を見習う連鎖が起きるという「情報カスケード」の理論から予想されるパターンです。
結果は明確でした。前年度に同じ業種で優待を実施している企業の割合が高いほど、企業が新たに優待を始める傾向が統計的にはっきり確認された一方(1%水準で有意)、業界トップ企業が実施しているかどうかは、新規導入と有意な関係を持ちませんでした。優待の広がりを後押ししていたのは、トップへの追随ではなく、身近なライバル同士の相互作用だったと示唆されたのです。ライバルと同じ行動をとれば競争上の立ち位置は変わらないため、横並びはリスクを最小化する行動だと解釈されています。
サンプルのうち、新たに優待を始めた企業は約3.3%でした。コロナ禍の2020〜2022年度には新規導入が有意に手控えられていたことも分かっています。また、資産規模が小さく、海外売上比率が低く、個人株主数が少なく、東証一部に上場している企業ほど優待を始めやすい傾向も示されました。
ただし、この分析が捉えたのは「横並びの外観を持つ行動」であり、意図的な模倣か偶然の一致かまでは区別できません。横並びを測る代理変数の限界や、優待の継続・廃止の意思決定が対象外である点は、酒井先生自身が今後の課題として挙げています。
その施策、”隣”を見て決めていませんか?
冒頭の郵便受けに戻ると、届いた優待品の背後には「同業がやっているから」という意思決定が潜んでいるかもしれません。手がかりになるのは、自社の株主還元やIR施策を点検する視点です。判断材料の中心が「同業他社の動向」になっていないか。横並びにはリスクを抑える合理性がある一方、自社の株主構成や資本政策に本当に合うのかという吟味を飛ばしてしまう危うさがあります。とりわけ優待は、論文が整理した先行研究でも、個人株主を増やす効果が報告される一方で企業価値への影響は評価が分かれており、「皆がやっているから」だけで走り出すには重い施策です。
この構図は、優待に限った話ではなさそうです。統合報告書の発行、人的資本開示、生成AIの導入。「他社もやっているから」で動き出した施策は、いくつか思い当たるのではないでしょうか。そうして始まった施策は、目的も効果測定もぼんやりしたまま走り続けてしまいがちです。
試すなら、次の企画書や稟議書から「他社事例」の一行をいったん外してみるのはどうでしょう。それでも残る説明が、自社の目的の言葉です。会議で「なぜ他社ではなく、うちがやるのか」と一言添えてみるだけでも、議論の風向きは変わります。
逆に、業界に何かを広めたい側にもヒントがあります。周囲を動かしていたのは、トップ企業の採用ではなく「業界内の実施率」でした。特定の大手を口説き落とすより、業界内に仲間を増やして「もう広がっている」景色をつくるほうが、普及の近道になるかもしれません。
郵便受けの優待品は、日本企業の意思決定の癖を映す鏡でもあります。「隣がやっているから」の一歩先へ、自社の目的から考える。この論文は、そんな問い直しのきっかけを手渡してくれます。