大口投資家は、買わない日にも市場を動かしていた
大きな買い手が入れば相場が動く、というのは想像しやすい話です。では、その買い手がしばらく来ないと分かっているとき、市場は静かになるのでしょうか。
大阪大学の太田亘先生は、論文「証券市場における大口投資家と流動性:日本銀行REIT購入のケース」で、この点を調べました。研究の目的は、大きな注文を出す投資家(大口投資家)が、売買のしやすさ(流動性)と、価格に情報が織り込まれていく働きにどんな影響を与えるかを明らかにすることです。大口投資家の動きはふつう外から見えませんが、日本銀行(日銀)は2010年12月からREIT(不動産投資信託)を買い、購入した日と合計金額を取引終了後に公表しており、研究はこれを使いました。
確かめた二つの見方
この研究が確かめた見方(仮説)は二つあります。一つ目の「集中仮説」は、大口投資家が注文を出すとき、他の投資家も同じタイミングに注文を合わせ、他の人が知らない情報を持つ投資家(情報投資家)もそこに加わる、という見方です。二つ目の「締切仮説」は、大口投資家の注文がしばらく来ないと予想されるとき、情報投資家は自分の情報が古くなる前に、待たずに注文を出す、という見方です。どちらの仮説でも、情報投資家が動けば、注文の直後に価格が動く幅(価格インパクト)と価格の振れ幅が大きくなると予想されます。
どう調べたか
対象は東京証券取引所のREIT取引で、期間は2010年12月から2017年12月までの1739取引日です。検証は、日銀の買い方が定まらず市場が予測しにくかった初期(2013年4月まで)を中心に行いました。日銀は買った銘柄を公表していないため、購入日の午後に売買金額が増えた銘柄を、日銀が買った銘柄と推測しています。そのうえで、日銀が買ったと推測される銘柄について、日銀が買った日の午後と、前日に買い当日の午後は買わなかった日(次の購入は早くても翌日の午後)の取引を、ふだんの日や他の候補銘柄と比べました。日銀はREIT指数が下がった日に買う傾向があるため、値下がり自体の影響は統計的に除いています。
分かったこと
結果は、二つの仮説のどちらとも合うものでした。
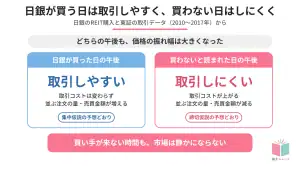
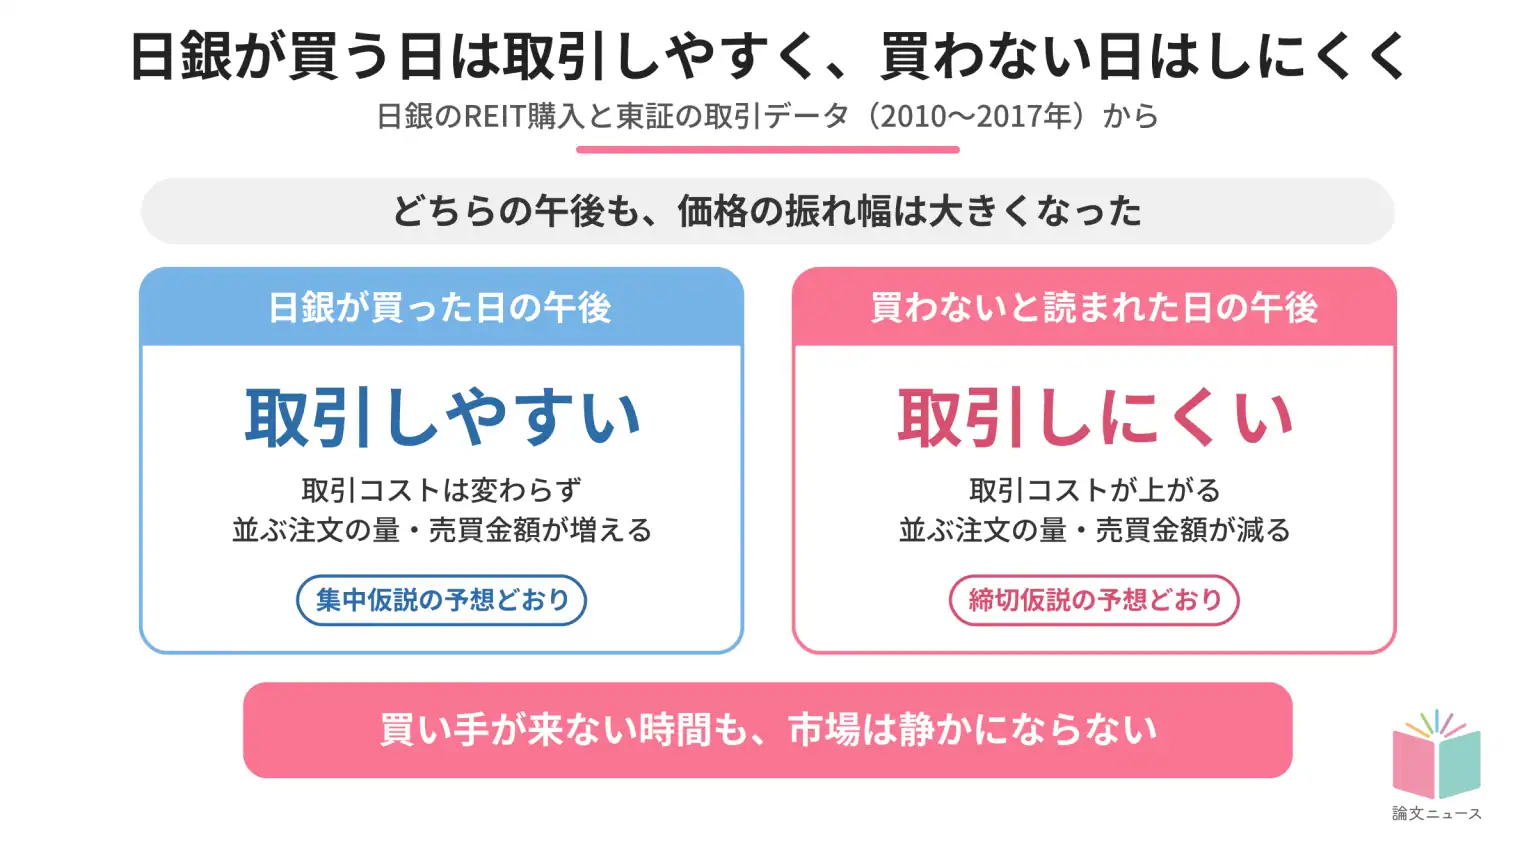
日銀が買った日の午後は、集中仮説の予想どおりでした。売買金額が増え、買いと売りの価格インパクトがともに上がり、価格の振れ幅も大きくなりました。それでも取引コストの目安となる実効スプレッドは変わらず、いちばん有利な値段に並ぶ注文の量は増えており、売買はしやすくなっていました。
買わないと読まれた日の午後は、締切仮説の予想どおりでした。価格インパクトと価格の振れ幅はやはり上がりましたが、今度は実効スプレッドが広がり、並ぶ注文の量も売買金額も減りました。買い手が来ない時間、市場は静かになるどころか価格がよく動き、売買はしにくくなっていたのです。
ただし結果は、購入銘柄の推測が正しいかに左右され、著者は別の推測方法での検証を今後の課題としています。
売買の予定を示す側は、「売買しない期間」にも目を配る
日銀が買った日の午後は取引しやすく、しばらく買わないと読まれた翌日の午後は取引しにくくなっていました。大口の売買は、注文を出している時間だけでなく、出していない時間の市場にも影響していたことになります。
この結果に近いのは、自社株買いの枠や期間を公表する上場企業の財務担当など、大口の売買の予定を前もって示す人たちです。本研究は日銀のREIT購入を対象としたもので、自社株買いで同じことが起きるかは確かめていません。それでも、売買の予定を示す以上、市場はその予定を読んで動きます。自社株買いを数か月かけて進めるなら、買い付けを行う日だけでなく、しばらく買い付けがないと読まれる時期にも、自社株の売り値と買い値の差や並ぶ注文の量がどう変わるかを、証券会社の報告で確かめておく価値があります。
買い方の規則性も、市場の反応を左右していました。日銀がほぼ同じ条件で同じ金額を買うようになってからは、購入日に売買金額が増える銘柄そのものが減りました。予定が読みやすいほど、市場は前もって備え、反応は穏やかになったと考えられます。買い付けの日や金額をどこまで規則的にするかは、市場の反応の大きさを左右しうる設計上の選択でもあります。
大口投資家は、注文を出した瞬間だけ市場を動かしていたのではありませんでした。売買の予定を示す立場にある人ほど、動く日と同じだけ、動かない期間の市場の姿を考えておく必要があります。
記事原案 東莉子