監視が緩んだ経営者は、外に目を向けた
監視の目が緩んだとき、人は手を抜くのでしょうか。経営者を株主の圧力から解放したら何が起きるのか。その実験に近い状況が、米国の州法改正によって生まれていました。
株主の監視が緩めば、経営者は楽をするか、自分の利益を優先する。企業統治の議論は、おおむねこの前提の上に立っています。規律がなければ組織は緩む、という感覚は、管理する側なら誰しも覚えのあるものでしょう。
香港科技大学のEunyoung Park先生たちは、論文「How shareholder litigation risk influences firm orientation toward stakeholders」で、この前提を検証しました。
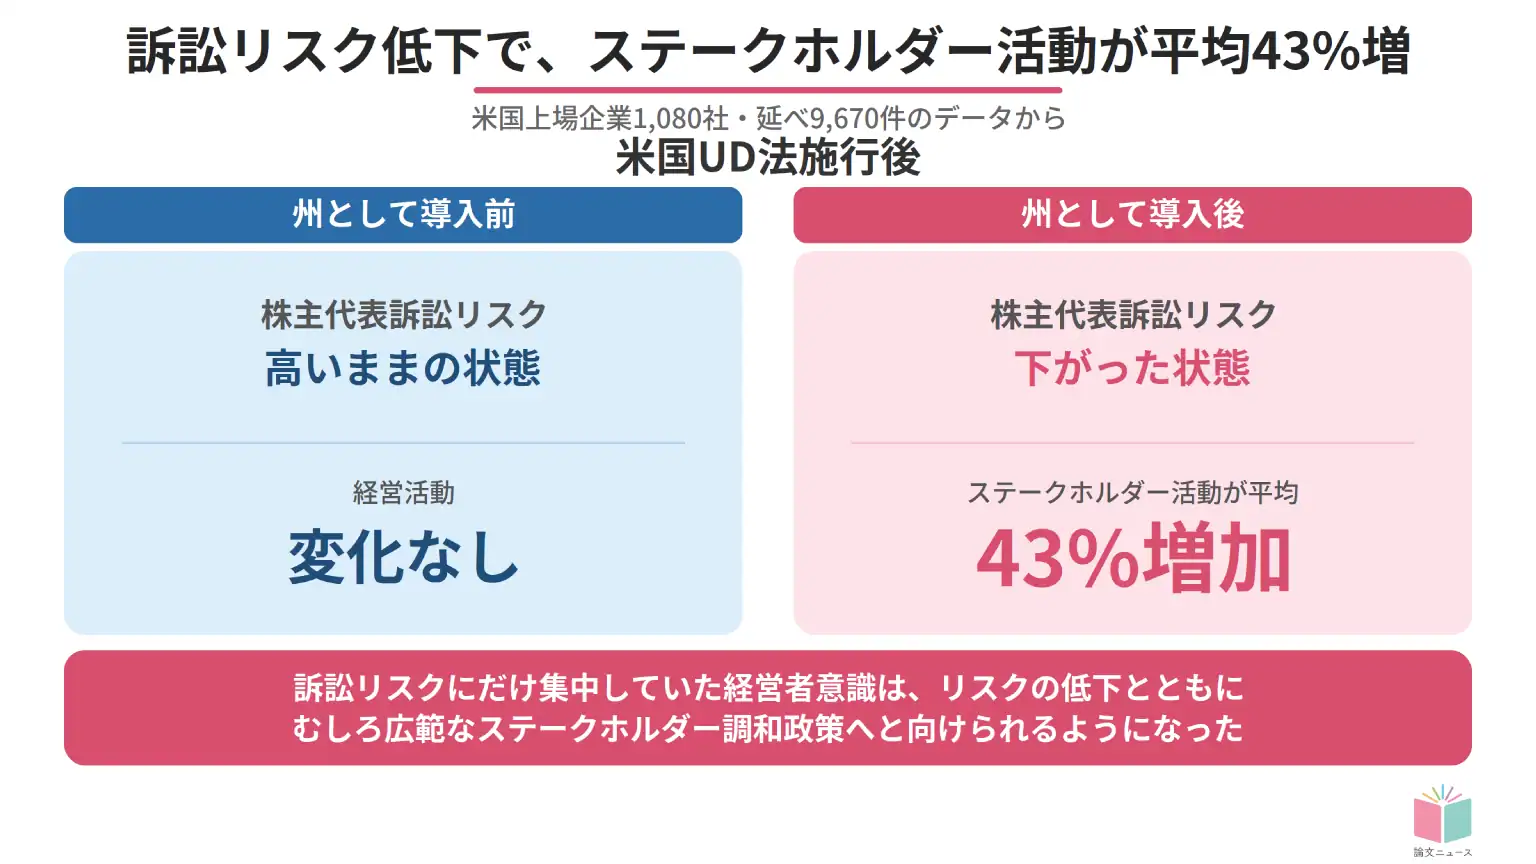
材料に使ったのは米国の州法です。UD法(ユニバーサル・ディマンド法)が制定されると、株主はまず取締役会に書面で是正を求めることが義務づけられます。すぐには提訴できず、経営陣を訴える「株主代表訴訟」のハードルが大きく上がるのです。1989年から2015年にかけて、24州とコロンビア特別区で順次導入されました。導入の時期が州ごとにずれるため、訴訟リスクが下がった企業と下がらなかった企業を比べられます。著者らは1999年から2017年の米国上場企業を対象に、規模や業績が似た企業を組み合わせ、1,080社・のべ9,670社×年のデータを分析しました。
結果は、その前提を裏切るものでした。訴訟リスクが下がった企業は、環境、地域社会、人権、多様性、従業員関係という5分野への取り組みを、法制定前の自社と比べて43%増やしていたのです。
では、これは経営者の保身の裏返しなのでしょうか。著者らはその可能性も追加で調べています。経営者の自己利益追求の典型とされる本業と無関係な多角化も、CEO報酬を業績から切り離す動きも、確認されませんでした。自己利益で説明する見方は、少なくとも支持されにくくなった、という位置づけです。
ただし、どの企業でも同じことが起きたわけではありません。社外取締役の持株比率が平均より一段高い企業では、平均的な企業に比べて効果は23%小さくなりました。株主による統治の仕組みが同じく平均より強い企業に至っては、効果はほぼ消えています。一方、長期保有型の機関投資家の比率による違いについては、明確な証拠は得られませんでした。
なお著者らは、株主訴訟リスクを州法の変更で捉えており、経営者が実際にリスクをどう感じていたかは測っていないと限界を述べています。株主価値への影響についても、損をした証拠も得をした証拠も見つかっていません。
何を測るかが、視野の広さを決めている
この研究が示すのは、視野の広さがその人の資質ではなく、「何に縛られていたかで変わりうる」ということです。圧力が引いた途端、同じ経営陣が外に目を向け始めました。
論文が検証したのはここまでです。ここからはその結果から得られる示唆として、自分の組織に引き寄せて考えてみます。打ち手は二つです。
一つ目は、制約の棚卸しです。定例会議、提出物、承認フロー、評価指標を書き出し、それぞれの横に「これは部下の目を何に向けているか」を書き添えてみましょう。週次の面談で受注額だけを確認しているなら、部下の視野は今月の数字までです。稟議が課長止まりなら、課長の関心の外にある提案は上がってきません。制約は、目立つものより日常に埋め込まれたもののほうが強く効きます。
二つ目は、外す制約と残す制約を選び分けることです。ここで効くのが、この研究のもう一つの結果です。株主による統治の仕組みが強い企業では、訴訟リスクが下がっても変化はほとんど起きませんでした。制約が一つ外れても、別の制約が効いていれば行動は変わらない。裁量を渡したつもりでも、評価や承認の仕組みが元のままなら、現場の景色は変わりません。
新しい取り組みを任せるなら、権限を渡すだけで終わらせない。決裁が必要になる金額の線を引き上げる、報告を月次から四半期に変える、レビューの出席者を減らす。そこまで一緒に動かします。逆に、品質や安全など外せない制約は、残す理由を伝えたうえで残す。何を外し何を残したかを言葉にして初めて、任された側は動く範囲を判断できます。
短期の株主対応に追われるか、広い関係者に目を向けるか。分かれ目は個人の志の高さより、制度の設計にあるのかもしれません。何を測り、何を問うか。その選択が、見える範囲を決めています。